はじめに|自分のどこにお金が残ったねん
こんにちは、矢上真吾です。
合同会社e-lifeの代表をしております。ひとり治療院AI自立化サポートをやっている鍼灸師です。
今回は、体の話ではなくお金の話です。治療院の経営の話です。
僕は今年、院を法人のほうに入れました。正確に言うと、法人はもともと作ってあって、そこに鍼灸院を入れた、という形になります。個人事業主から会社の形に変えた、ということです。
次回は「法人になると利益の考え方がどう変わるのか」を話す予定なのですが、その前にひとつ、片づけておきたいことがありました。個人事業主の「利益」が、どこで決まるのか。
ひとり治療院の院長は、多くが個人事業主だと思います。僕もずっとそうでした。
そして、ずっと分かりづらいと思っていました。売上は分かります。経費も分かります。引き算の答えも、ちゃんと紙に出ています。それなのに、自分がいくら稼いだのかが分からない。
自分のどこにお金が残ったねん。
確定申告の書類を見ながら、よくそう思っていました。
今回、あらためて一から調べて整理してみて、はっきりしたことがあります。分からなかったのは僕の計算が下手だからではなく、そもそも書類の作りがそうなっている、ということでした。
はじめにお断りしておきます。
僕は鍼灸師で、一治療院の院長です。税理士でも公認会計士でもありません。この記事は制度と書類の仕組みを、一人治療院という立場から並べ直したもので、個別の税務処理を指示するものではありません。数字は2026年9月25日時点のもので、税制は改正で変わります。勘定科目の振り分けや実際の申告は、必ず顧問の税理士さんに確認してください。記事中の金額はすべて説明用の例です。
1. 会社の「利益」には、名前が5つある
まず、一般的な会社のほうから見ていきます。
会社の儲けを表す表を、損益計算書といいます。英語ではP/L。Profit and Loss statementの略で、Profitが利益、Lossが損失、Statementが報告書です。
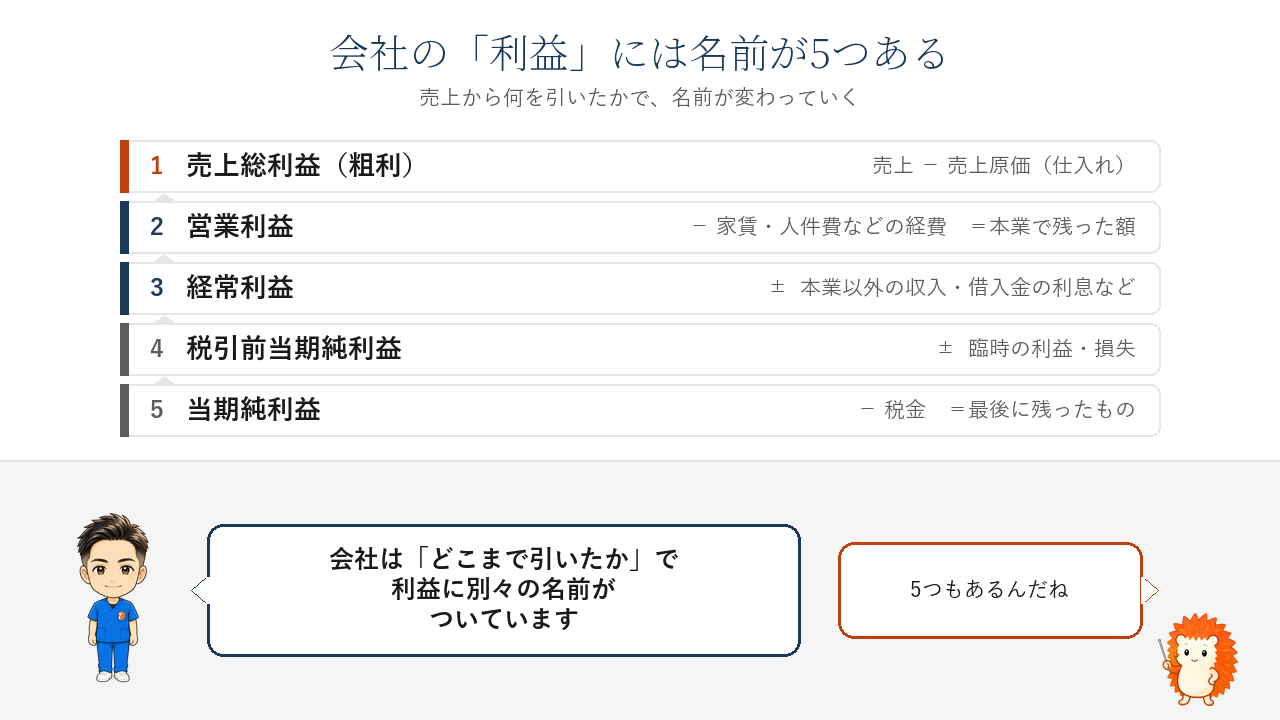
この表では、売上から何を引いたかによって、利益に5つの名前がつきます。
① 売上総利益(粗利)
売上から、商品の仕入れなどの原価を引いたものです。いわゆる粗利です。
治療院だと、ここはほとんど引くものがありません。物販をやっている院なら仕入れがありますが、施術そのものには原価らしい原価がないからです。
② 営業利益
粗利から、家賃や人件費などの経費を引いたものです。本業で残った額、という意味になります。
③ 経常利益
営業利益に、本業以外の収入や、借入金の利息などを足し引きしたものです。
ここが分かれているのが大事なところで、「本業で稼いだ分」と「借金の利息で持っていかれた分」が別々に見えるようになっています。
④ 税引前当期純利益
そこに、臨時の利益や損失を足し引きしたものです。
⑤ 当期純利益
そこから税金を引いて、最後に残ったものです。
会社の人が「今期の営業利益は」と当たり前のように言えるのは、この段が最初から用意されているからです。どこまで引いた数字の話をしているのかが、名前で分かるようになっている。
2. 個人事業主の書類には、営業利益も経常利益も出てこない
では、個人事業主はどうか。
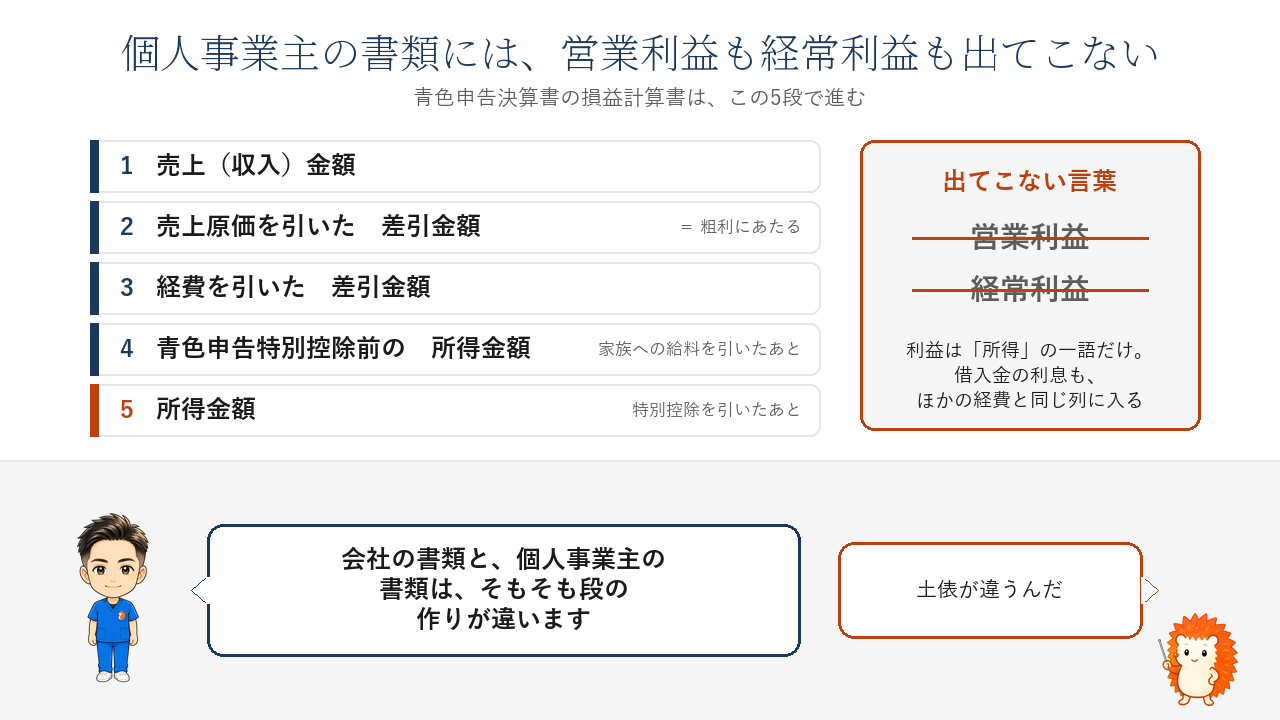
個人事業主が確定申告で出す書類に、青色申告決算書があります。その中の損益計算書を見ると、「営業利益」という言葉も、「経常利益」という言葉も出てきません。
流れはこうなっています。
- 売上(収入)金額
- 売上原価を引いた、差引金額(これが粗利にあたります)
- 経費を引いた、差引金額
- 家族に払う給料などを引いた、青色申告特別控除前の所得金額
- 青色申告特別控除を引いた、所得金額
個人事業主の書類では、利益は「所得」という一語で出てきます。
営業利益と経常利益の区別はありません。借入金の利息も、家賃や通信費と同じ列に並びます。「本業でいくら残ったのか」と「借金の利息でいくら持っていかれたのか」が、分かれていない。
もうこの時点で、会社の人と話す土俵が違います。
数字の読み方の本を読んでも、営業利益と経常利益の話から始まることが多い。でも自分の手元の書類には、その言葉が載っていない。これが、最初のつまずきどころだと思います。
3. 売上1,200万円の治療院で、順番に追いかける
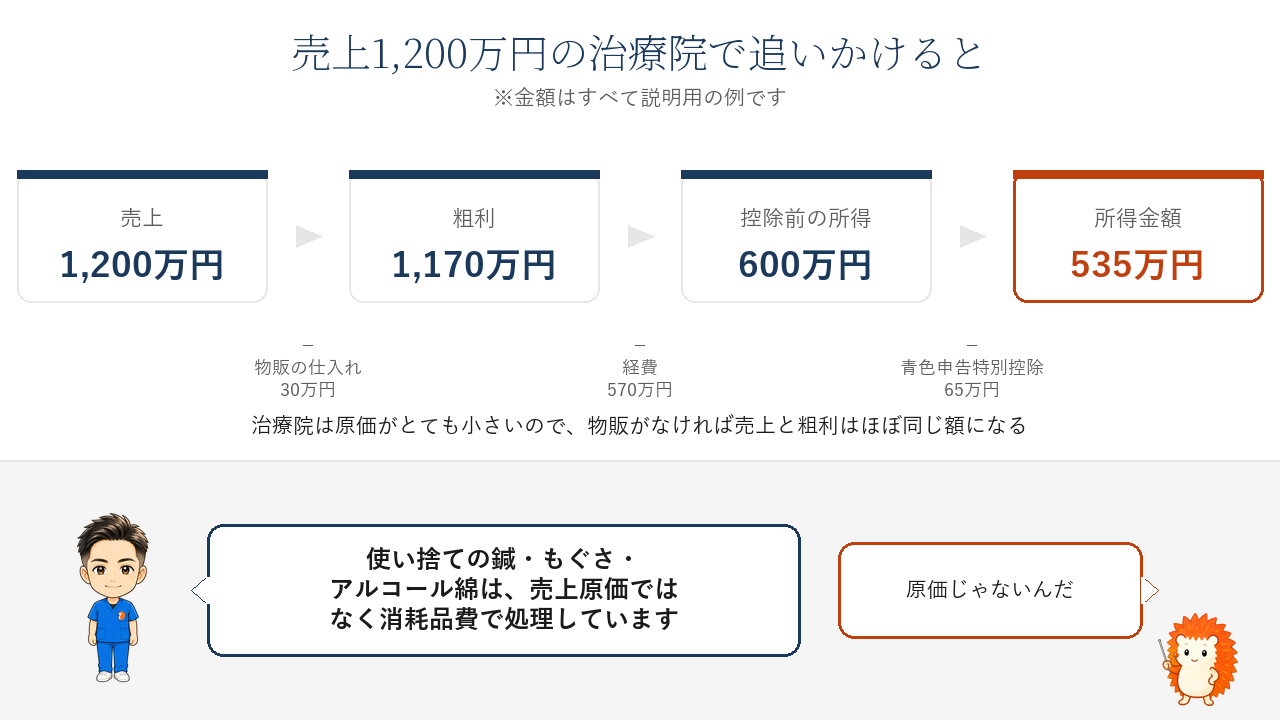
言葉だけだと分かりにくいので、ここからは年間の売上が1,200万円の治療院を例に置いて、順番に追いかけていきます。数字はすべて説明用の例です。
売上は「施術した日」で数える
売上は、施術料や物販の代金の合計です。
ここで一つ、青色申告のルールがあります。お金を受け取った日ではなく、施術をした日の売上として数えるのが原則です。
そのため、保険施術の請求分で、まだ口座に入金されていないお金も、その年の売上に入ります。年末に施術して、入金が翌年になるものも、その年の売上です。
僕は保険施術をしていないのでこのズレはありませんが、保険を扱っている院だと、ここは実感としてけっこう大きいと思います。通帳に入っていないお金に、先に税金の計算がかかってくるということですから。
売上原価は、治療院ではとても小さい
売上原価は、売るために仕入れたものの代金です。治療院で分かりやすいのは、物販の商品の仕入れです。
では、鍼やもぐさはどうなるのか。調べてみると、使い捨ての鍼、もぐさ、アルコール綿といったものは、売上原価ではなく「消耗品費」として経費に入れる扱いが多く見られます。僕もそうしています。
どちらに入れるかは事業の実態によるので、ここは税理士さんと決めておく部分です。
例の治療院では、物販の仕入れを30万円とします。
1,200万円から30万円を引いて、粗利は1,170万円です。
治療院は、売上に対して原価がとても小さい業種です。物販をやっていない院なら、売上と粗利はほとんど同じ額になります。「現金が残りやすい商売」と言われるのは、この構造があるからです。
経費。ここに何を入れるか
次に経費です。
家賃、水道光熱費、通信費、広告宣伝費、消耗品費、保険料、研修費。高額な機器を何年かに分けて経費にする減価償却費も、ここに入ります。
人に関わるところは、少し細かく分かれます。
受付スタッフなど、家族以外の人に払う給料は「給料賃金」という経費です。スタッフの社会保険料のうち、事業主が負担する分は「法定福利費」という経費になります。
うちは、この法定福利費はありません。そこまでいかないようにと言われているので、今はここが立っていない状態です。
また、給料を払っている事業主には、所得税を給料から差し引いて、本人に代わって税務署に納める義務があります。これを源泉徴収といいます。人を雇うと、この手間もセットでついてきます。
一方、家族に払う給料は、決算書の中で扱いが別になります。生計を同じくする家族が事業に専ら従事している場合、「青色事業専従者給与」として差し引けます。
ただし、事前に税務署へ届出を出し、その届出の範囲内で払う必要があります。ここは僕も、税理士の方にお願いしてやってもらっています。
例の治療院では、経費の合計を570万円とします。
1,170万円から570万円を引いて、600万円。家族への給料はなしとすると、これが「青色申告特別控除前の所得金額」です。
4. 借入金は、利息と元本で扱いが分かれる
経費の話でもうひとつ、混乱しやすいところがあります。借入金です。
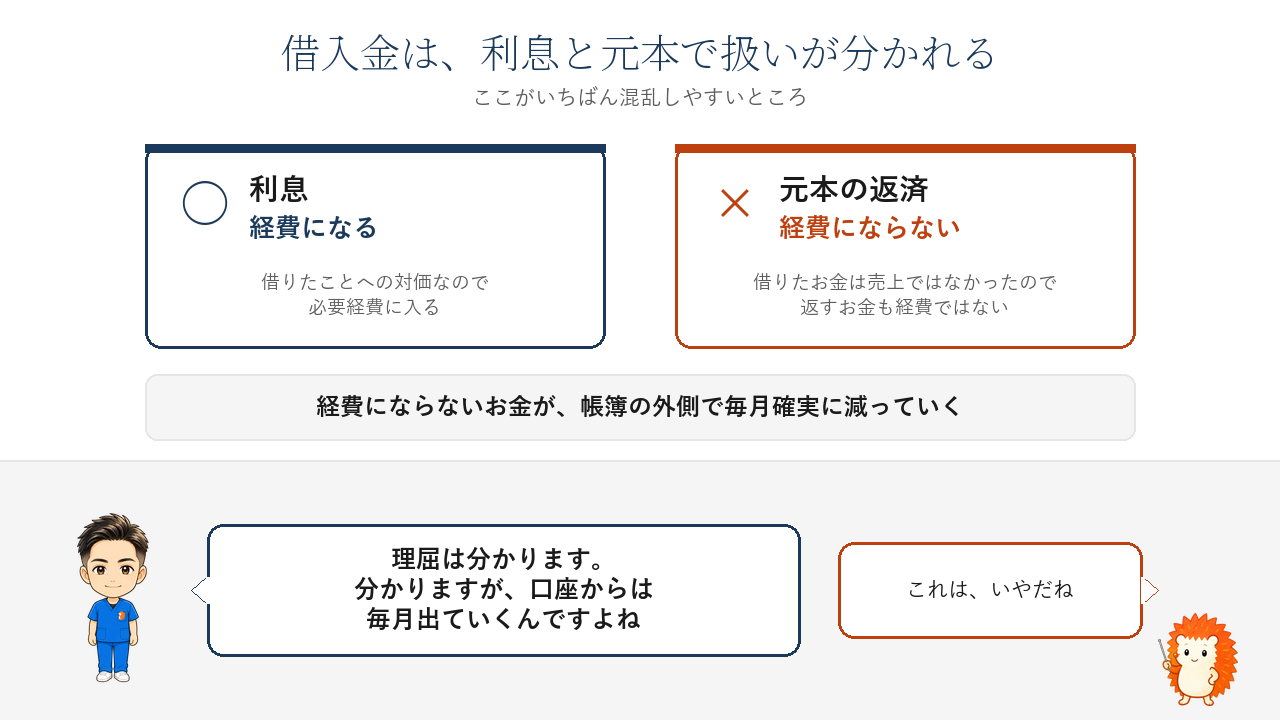
開業資金などを借りた場合、利息は経費になります。
ところが、元本の返済は経費になりません。
理屈はこうです。借りたお金は売上ではなかった。だから、返すお金も経費ではない。
分かります。理屈としては分かります。
分かりますが、口座からは毎月出ていきます。
ここが個人事業主の感覚を狂わせるところだと思っています。所得の数字には、この分が引かれていない。経費にならないお金が、帳簿の外側で確実に減っていく。
「利益は出ているのに手元にお金がない」という状態は、だいたいこのあたりから生まれます。
5. 青色申告特別控除は、現金ではない
ここから、600万円より先の話です。
青色申告をしていると、青色申告特別控除という枠を差し引けます。複式簿記で帳簿をつけ、e-Taxで申告するなどの条件を満たすと、最大65万円です。
e-Taxは、electronic(電子の)のeにTax(税)で、国税の電子申告のシステムです。
例の治療院では、600万円から65万円を引いて、所得金額は535万円になります。
ここで強調しておきたいことが一つあります。
この65万円は、お金が出ていったわけでも、手元に増えたわけでもありません。税金を計算するときにだけ使う数字です。
通帳の残高は1円も変わっていません。それでも、税金の計算のもとになる数字は65万円分だけ小さくなる。だから青色申告にしましょう、と言われるわけです。
さらに、所得税を計算するときは、この535万円から基礎控除や、国民健康保険・国民年金などの社会保険料控除を引きます。残った額が課税所得で、ここに税率をかけて所得税が決まります。住民税も、同じ所得をもとに計算されていきます。
2027年分から、この控除が変わります
もうひとつ、押さえておいたほうがいいことがあります。
この青色申告特別控除は、2027年(令和9年)分から見直されることが決まっています。個人住民税への反映は2028年度分からです。
- 75万円…複式簿記+e-Taxに加えて、「優良な電子帳簿」または「請求書データ等の自動連携」に対応した場合(新設)
- 65万円…複式簿記+e-Tax
- 10万円…複式簿記でも書面(紙)で申告した場合、または簡易簿記
いま55万円だった区分、つまり「複式簿記でつけているけれど紙で出している」という形は、10万円まで下がります。45万円の差です。
優良な電子帳簿は、その年の最初から要件を満たして運用する必要があります。使うつもりなら、2026年のうちに準備を終えておく必要がある、ということになります。
6. 所得535万円は、院長の給料が入ったままの数字
ここまでで、所得は535万円と出ました。
ここからが、今回いちばん言いたかったところです。
この535万円は、院長の手取りではありません。
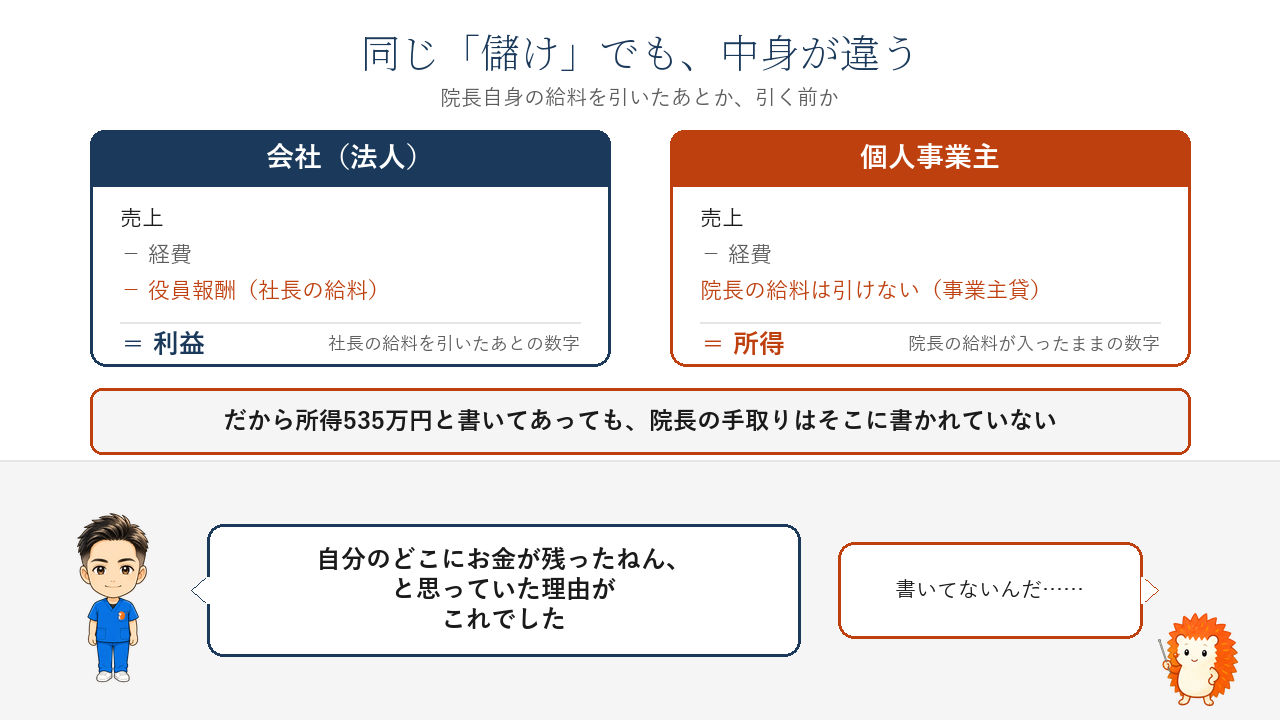
個人事業主は、自分に給料を払っても、それを経費にできないからです。
自分の生活費として事業の口座から引き出したお金は、帳簿では「事業主貸」という項目で記録されて、経費とは別に扱われます。経費の列には入りません。
つまり、決算書の「所得」には、院長自身の給料にあたる分が、引かれないまま入っています。
会社の損益計算書に出てくる利益は、社長の役員報酬を経費で引いたあとの数字です。個人事業主の所得は、引く前の数字です。
同じ「儲け」という言葉で呼ばれているのに、中身が違う。
だから、所得535万円と書いてある紙を見ても、自分がいくらもらったのかは、そこには書かれていません。
自分のどこにお金が残ったねん、と思っていたのは、これが理由でした。書いていないものを読み取ろうとしていたわけです。
7. 所得から、まだ出ていくものがある
しかも所得は、そこから出ていくお金を引く前の数字でもあります。
控除前の所得600万円から、これだけ出ていきます。
- 所得税
- 住民税
- 個人事業税
- 国民健康保険
- 国民年金
- 借入金の元本の返済
この残りが、院長の生活費と、次の投資に使えるお金です。
生活費と、次の投資に使えるお金が、分かれていない。ここも個人事業主の特徴です。
個人事業税は、治療院だと税率3パーセント
個人事業税について、少し補足しておきます。
個人事業税は、業種によって税率が変わります。あん摩、マッサージ、指圧、はり、きゅうといった医業に類する事業は第三種事業で、税率は3パーセントです。多くの業種が5パーセントなので、そこよりは低い区分です。
また、事業主控除が290万円あります。所得がそれ以下であれば、個人事業税はかかりません。
開業して間もない時期に個人事業税の通知が来ないのは、ここを超えていないからです。逆に言えば、超えたところから新しく増える税金がある、ということになります。
8. だから僕は、申告とは別に自分で計算しています
ここらへんが、いつもごちゃごちゃするところです。
会計は弥生会計を使っていますが、それとは別に、僕は自分でスプレッドシートを作って、いつも計算しています。
やっていることは単純です。自分の給料を、仮の経費として引いてみる。これだけです。
たとえば、院長が生活していくのに年間480万円が必要だとします。
控除前の所得600万円から480万円を引くと、120万円。
これが、院長の働いた分を払ったうえで、事業として残ったお金の目安になります。
そして、この数字がマイナスになる場合、院長は自分の働いた分の給料を取れていない、ということになります。
売上が伸びていても、ここがマイナスになることはあります。売上1,200万円という数字だけを見ていると気づけないところです。
申告の書類は、この計算をしてくれません。してくれないというより、そういう表ではない。だから自分で作るしかない。
調べて整理してみて、いちばん腑に落ちたのがここでした。
9. 次回、法人になると何が変わるのか
最後に、次回につながる話です。
法人になると、院長への給料は「役員報酬」として、会社の経費になります。
ただし、自由に増やしたり減らしたりはできません。原則として毎月同じ額を払う決まりがあり、金額を変えられるのは、事業年度が始まってから3か月以内です(定期同額給与)。3月決算の会社なら、6月末までということになります。
そのかわり、会社の損益計算書には、第1章で見た営業利益や経常利益が出てきます。院長の給料を払ったあとの利益が、紙の上に出てくるということです。
僕がスプレッドシートで手作業でやっていたことを、書類の側でやってもらえる。
一方で、社会保険への加入も、法人としての手続きも増えます。良いことばかりではありません。
僕の場合は、個人と法人を2つでやっていた理由がもともとあったのですが、いろいろと検討を重ねて、1つにしたほうがいいという結論になりました。今後は法人としてやっていきます。
次回は、その法人の側の利益の話をします。役員報酬と、会社の利益の話です。
まとめ|押さえるのは4つだけ
- 売上から原価を引いて粗利。治療院は原価が小さいので、売上とほぼ同じ額になる
- 粗利から経費を引いて所得。営業利益も経常利益も、書類には出てこない
- 青色申告特別控除は現金ではない。税金を計算するときにだけ使う数字(2027年分から75万円・65万円・10万円に分かれる)
- 個人事業主の所得には、院長自身の給料が含まれている。だから所得=手取りではない
この4つを押さえておけば、決算書を見て「で、僕はいくらもらったの」と迷子になることは減ると思います。
決算書の「所得」は、院長の給料を引く前の数字です。
自分の手取りが知りたければ、申告とは別に、自分で引いてみるしかありません。
個人事業主でやられている方、気持ちはすごく分かります。分からないですよね。本当に、お疲れさまです。
僕も勉強しながらやっているところで、毎回毎回苦戦しています。
用語一覧
- P/L(ピーエル)…Profit and Loss statement。Profit=利益、Loss=損失、Statement=報告書。日本語では損益計算書
- 売上総利益(粗利)…売上から売上原価を引いた額
- 売上原価…売るために仕入れたものの代金。治療院では主に物販の仕入れ
- 営業利益…粗利から経費を引いた、本業で残った額(会社の場合)
- 経常利益…営業利益に本業以外の損益を足し引きした額(会社の場合)
- 当期純利益…税金まで引いて最後に残った額(会社の場合)
- 青色申告決算書…青色申告で提出する、損益計算書や貸借対照表などをまとめた書類
- 所得…個人事業主の場合、売上から原価と経費を引いた儲け
- 課税所得…所得から各種の所得控除を引いた、税率をかける土台
- 青色申告特別控除…青色申告の要件を満たすと差し引ける枠。現在は最大65万円、2027年分から75万円・65万円・10万円に
- e-Tax(イータックス)…electronic(電子の)+Tax(税)。国税電子申告・納税システム
- 給料賃金…家族以外の従業員に払う給料の経費項目
- 法定福利費…従業員の社会保険料などのうち、事業主が負担する分
- 源泉徴収…給料から所得税を差し引き、事業主が本人に代わって納める仕組み
- 青色事業専従者給与…事業に専ら従事する家族に払う給料。事前の届出が必要
- 減価償却…高額な資産を、使える年数に分けて少しずつ経費にする方法
- 元本(がんぽん)…借りたお金そのもの。返済しても経費にならない(利息は経費)
- 事業主貸…事業のお金を個人の生活費などに使ったときの帳簿上の項目。経費ではない
- 法人成り…個人事業主が会社を設立し、事業を法人に移すこと
- 役員報酬…法人が役員に払う給料。原則毎月同額で、条件を満たせば法人の経費になる
- 定期同額給与…毎月同じ額を払う役員給与。改定できるのは事業年度開始から3か月以内
【無料】一人治療家のAI自立化メルマガ
ひとり治療院の「攻め」と「守り」を、現役の鍼灸師が実務の言葉で配信しています。
売上を上げる話と、稼いだお金がどこへ行くのかの話。その両方を。
- ✅ 固定費・税金・制度の話を、治療院の言葉で
- ✅ AIを使って、コンサルに頼らず自分で回す方法
- ✅ 現役でひとり治療院を回しながら書いています
登録無料・いつでも解除できます
関連コンテンツ
- 税金は、時間差でやって来る|開業3年目に口座が残り数万円になった鍼灸師が、個人事業主の税金を年ごとに整理しました
- ひとり治療院のお金の置き場|NISA・経営セーフティ共済・小規模企業共済・iDeCoを、2つの財布と2つの軸で整理しました
- 一人治療院の資産の9割は、自分の身体です|保険を減らせる条件と、2026年8月に変わった高額療養費
矢上真吾について
鍼灸師歴24年。合同会社e-life代表。和からだみなおし処 院長。著書5冊。
ひとり治療院のAI自立化サポートをやっています。コンサルに頼らず、院長自身がAIを使って集客・仕組み・経営を回せるようになることを目指しています。
この回は音声でも配信しています。ポッドキャストで聴く
参考にした情報
- 国税庁 タックスアンサー No.2070「青色申告制度」/No.2072「青色申告特別控除」/No.2075「青色事業専従者給与と事業専従者控除」/No.2100「減価償却のあらまし」/No.2503「給与などを支払うときの源泉徴収」/No.5211「役員に対する給与」
- 国税庁 質疑応答事例「定期給与の額を改定した場合の損金不算入額(定期同額給与)」
- 令和8年度税制改正(青色申告特別控除の見直し・2027年分から適用)に関する各税理士事務所・会計ソフト各社の解説
- 東京都主税局ほか各都道府県「個人事業税」(第三種事業・税率3パーセント/事業主控除290万円)