はじめに|固定費最適化、3回目は「保険」です
こんにちは、矢上真吾です。
ひとり治療院AI自立化サポートをやっている鍼灸師です。固定費最適化のシリーズとして、スマホ代、電気代と来て、今回は保険です。
生命保険文化センターの2024年度の調査では、2人以上の世帯の生命保険の年間払込保険料は、平均で35万3,000円。月にすると約3万円です。家賃、水道光熱費に続いて、家計の中では大きな固定費になります。
そして一人治療院の場合、この判断が家計だけでなく、事業の継続そのものと直結します。だから、しっかりお話ししておきたいと思いました。
はじめにお断りしておきます。
僕は鍼灸師です。ファイナンシャルプランナーでも、保険の募集人でもありません。この記事は特定の保険商品や金融商品をすすめるものではなく、公的な制度と公表されている統計を、一人治療院という立場から並べ直したものです。数字は2026年9月18日時点のもので、制度は変わります。契約や加入の前に、必ず公式の情報と、必要なら専門家に確認してください。
今日の流れはこうです。
- 保険料は、何でできているのか
- 一人治療院の最大の資産は何か
- 倒れたら、いくら失うのか
- 休業中も止まらないお金
- 公的医療保険は、今どうなっているか
- 病気は、どこまで防げるのか
- 事故への備え ― 2022年にできた制度
- 残ったリスクを、どう持つか
- 保険を減らせる条件
1. 保険料は「純保険料」と「付加保険料」でできている
まず、保険の中身の話からです。
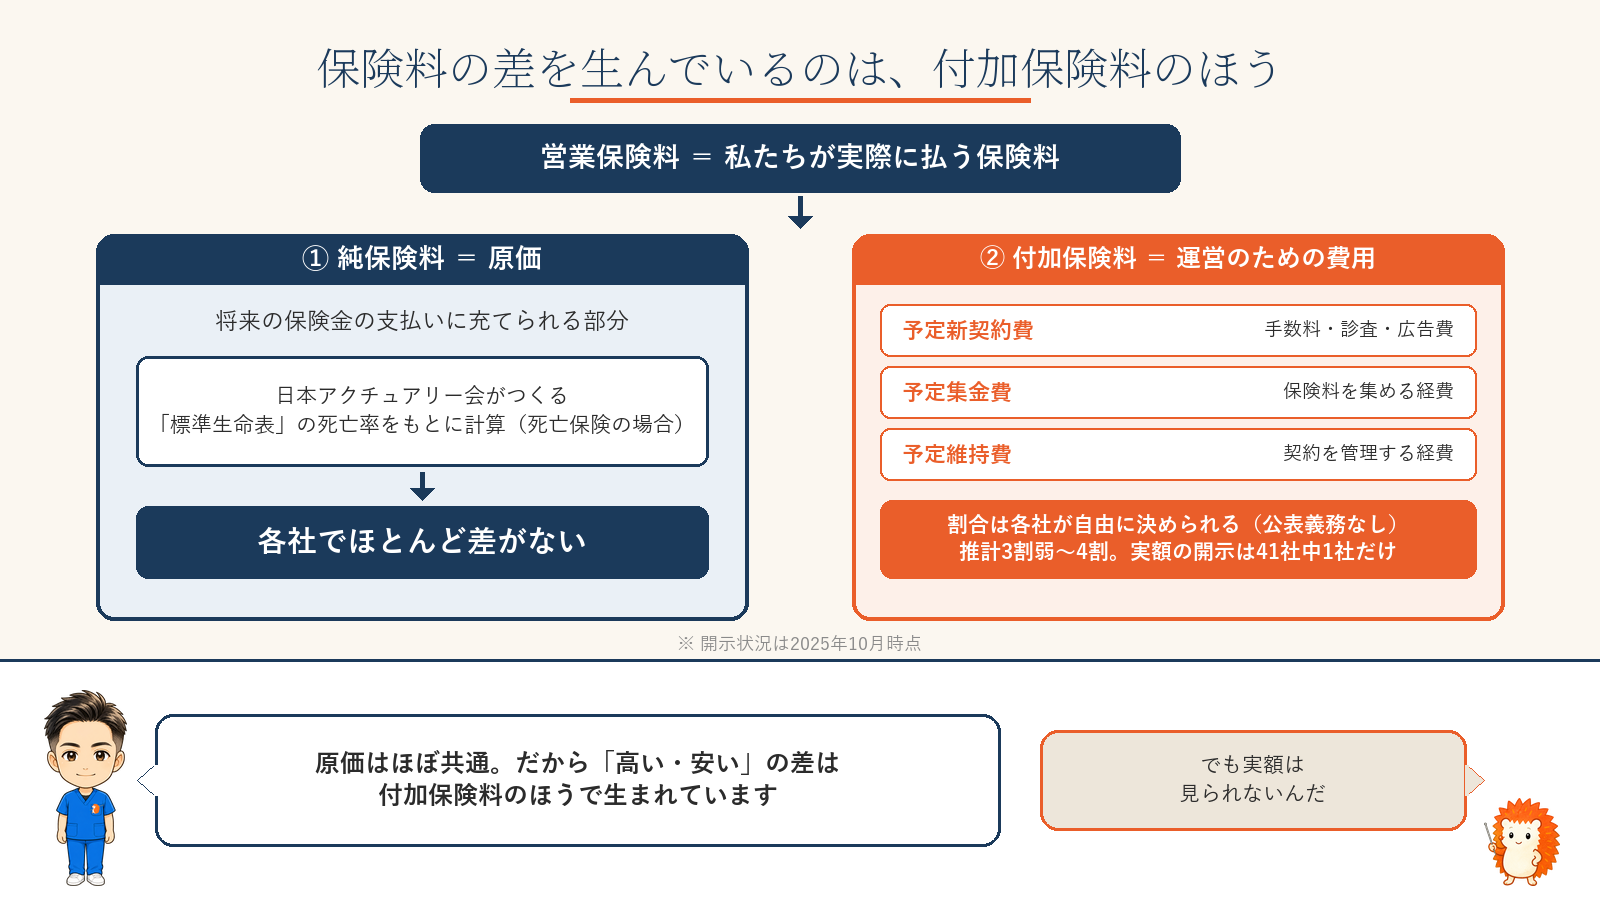
私たちが払う保険料は、正式には「営業保険料」と呼ばれます。これは必ず2つに分解できます。
① 純保険料=原価
将来の保険金の支払いに充てられる部分です。いわば原価ですね。
② 付加保険料=運営のための費用
保険事業を運営するために必要な費用に充てられる部分です。中身はさらに3つに分かれています。
- 予定新契約費:新しい契約を結ぶために必要な経費。営業職員や代理店への手数料、診査、広告費
- 予定集金費:保険料を集めるための経費
- 予定維持費:契約期間を通じて、契約を管理するための経費
差がつくのは、付加保険料のほう
ここで押さえておきたいのは、死亡保険の場合、純保険料は日本アクチュアリー会という団体が作る「標準生命表」の死亡率をもとに計算される、という点です。なので、各社でほとんど差がありません。
アクチュアリーというのは「〜に関わる人」という意味で、保険や年金の数理計算を専門にする職業です。日本語では「保険数理士」といいます。
つまり、原価の部分は各社ほぼ共通。保険料の差を生んでいるのは、主に付加保険料のほうだということになります。
この付加保険料の割合は、各社が自由に決めてよいことになっていて、公表の義務もありません。一般的な推計では3割弱から4割程度と言われていますが、実額を開示している会社は、2025年10月時点で生命保険会社41社のうち1社だけという状況です。
確かに、見られないんですよね。なので「この保険料は高い・安い」というのは、そもそも言いづらいところがあります。
2. 一人治療院の最大の資産は、自分の身体
次に、少し視点を変えます。
資産形成の理論に「人的資本」という考え方があります。ヒューマンキャピタル。ヒューマンが「人の」、キャピタルが「資本」ですね。将来の労働から得られる収入を、現在の価値に置き直したものです。
たとえば年商1,200万円、月商にすると100万円。これからあと20年働くとすると、その人の人的資本は、割引後で1億円規模になります。
一人治療院の先生の場合、預金や設備よりも、この人的資本のほうが圧倒的に大きい。総資産の9割以上を占めているケースがほとんどです。
そして、この人的資本には特徴が2つあります。
- 全財産の9割が、たった1つのものに集中している。株式にたとえるなら、1銘柄に全財産を入れている状態です
- その1銘柄の価値が、自分の身体の状態に100%連動している。手が使えなくなれば、この1億円がゼロに近づきます
保険を考えるとき、この構造を先に置いておくと、判断の順番が整理されます。
3. 倒れたら、いくら失うのか
では、実際に働けなくなったとき、何が起きるのか。数字を見ていきます。
生命保険文化センターの2025年度「生活保障に関する調査」によると、こうです。
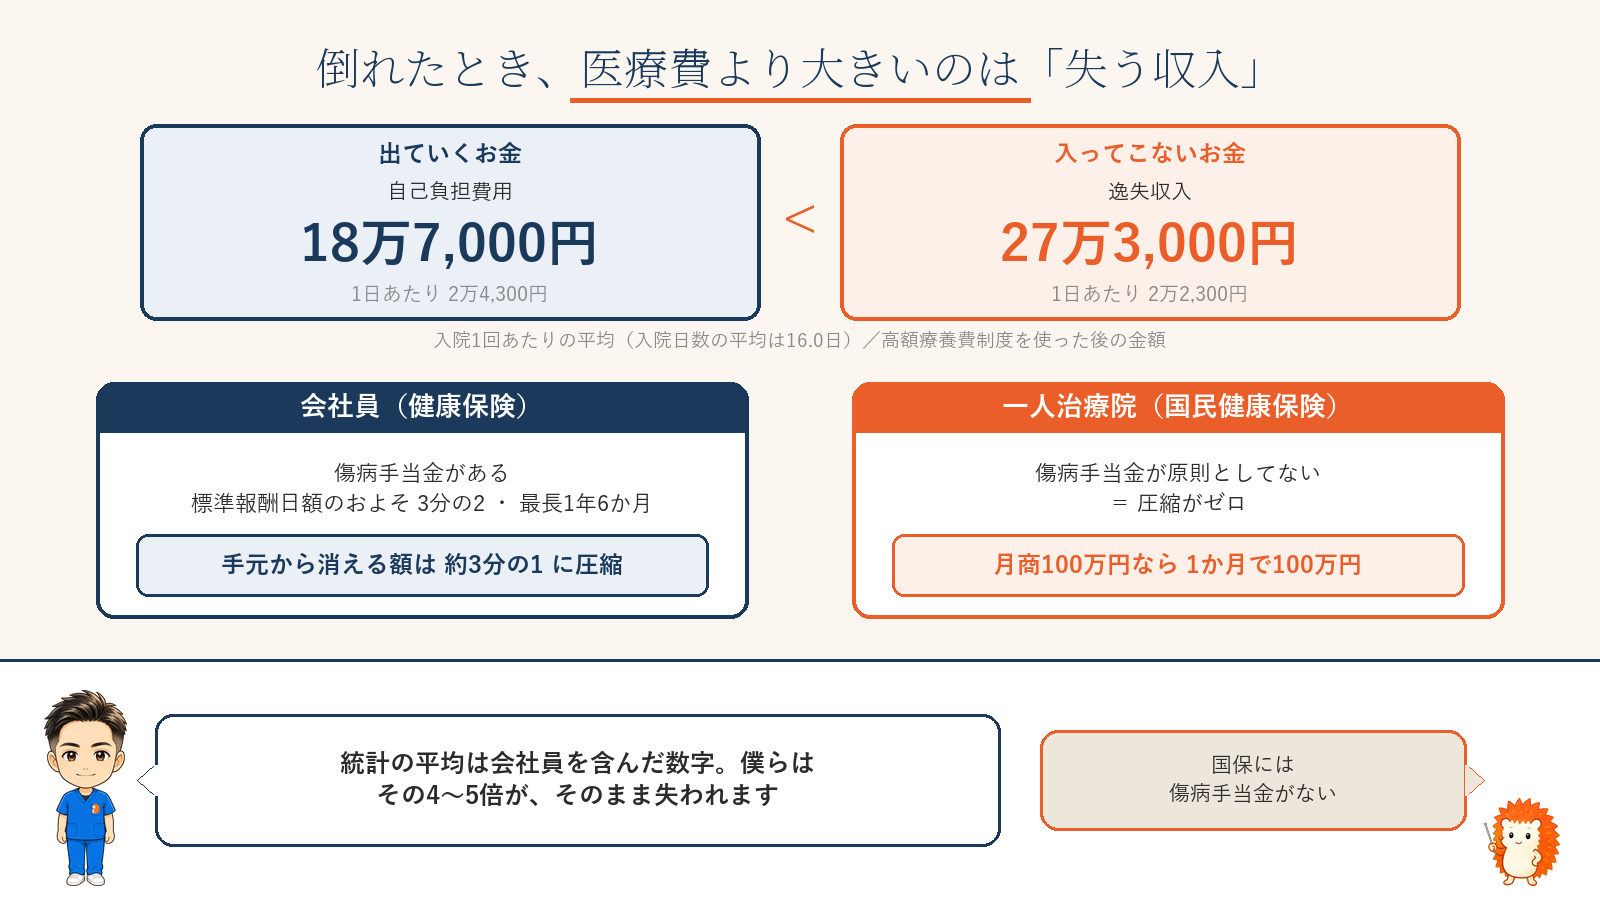
- 過去5年間に入院した人の入院日数の平均:16.0日
- 1回の入院あたりの自己負担費用の平均:18万7,000円(1日あたり2万4,300円)
この自己負担額には、治療費、食事代、差額ベッド代に加えて、交通費や日用品も含まれています。高額療養費制度を使った場合は、使った後の金額です。
ここまでが、出ていくお金の話です。
医療費より、失う収入のほうが大きい
同じ調査で、もう1つの数字が出ています。入院によって失った収入、逸失収入です。
これが平均で27万3,000円、1日あたり2万2,300円。医療費より、失う収入のほうが大きいんですよね。
ただし、この27万3,000円には注意が必要です
これは僕らのような個人事業主だけでなく、会社員を含む全体の平均だからです。
会社員の場合、健康保険から傷病手当金が出ます。標準報酬日額のおよそ3分の2が、最長1年6か月支給されます。つまり、統計上の逸失収入と、最終的に手元から消える金額は別物で、会社員では3分の1程度まで圧縮されます。
一人治療院の多くの先生は、国民健康保険です。そして国民健康保険には、傷病手当金が原則としてありません。
この圧縮がゼロなので、月商100万円の治療院なら、半月休んだだけで50万円、1か月で100万円が、そのまま失われます。統計の平均値の、4倍から5倍の規模です。
4. 休業中も、止まらないお金がある
さらに、売上がゼロになっても、出ていき続けるものがあります。
まず、事業の固定費
家賃、ベッドや機器のリース料、水道光熱費、通信費、システム利用料、損害保険料。従業員がいれば、給与も止まりません。
そして、翌年にもう一段来る
ここからが、一人治療院で見落とされやすい部分です。
- 国民健康保険料と住民税は、前年の所得をもとに計算されます
- 国民年金保険料は、所得と関係なく定額です
どういうことかというと、倒れた年の翌年に、稼げていた年の所得をもとにした国保料と住民税の請求が来るということです。
休業の影響は、その年で終わらない。翌年度にもう一段来る。これが個人事業主特有の構造です。
減免・免除の制度はあります(申請が必要)
なお、所得が著しく減少した場合、国民健康保険料には減免制度が、国民年金保険料には免除・納付猶予制度があります。いずれも申請が必要です。
僕もコロナのときに使いました。ただ、免除を使った期間は、年金の受給資格期間には算入されますが、将来受け取る年金額は減ります。もしこれを使った場合は、余裕があるときに追納して戻しておいたほうがいいです。
5. 公的医療保険は、今どうなっているか
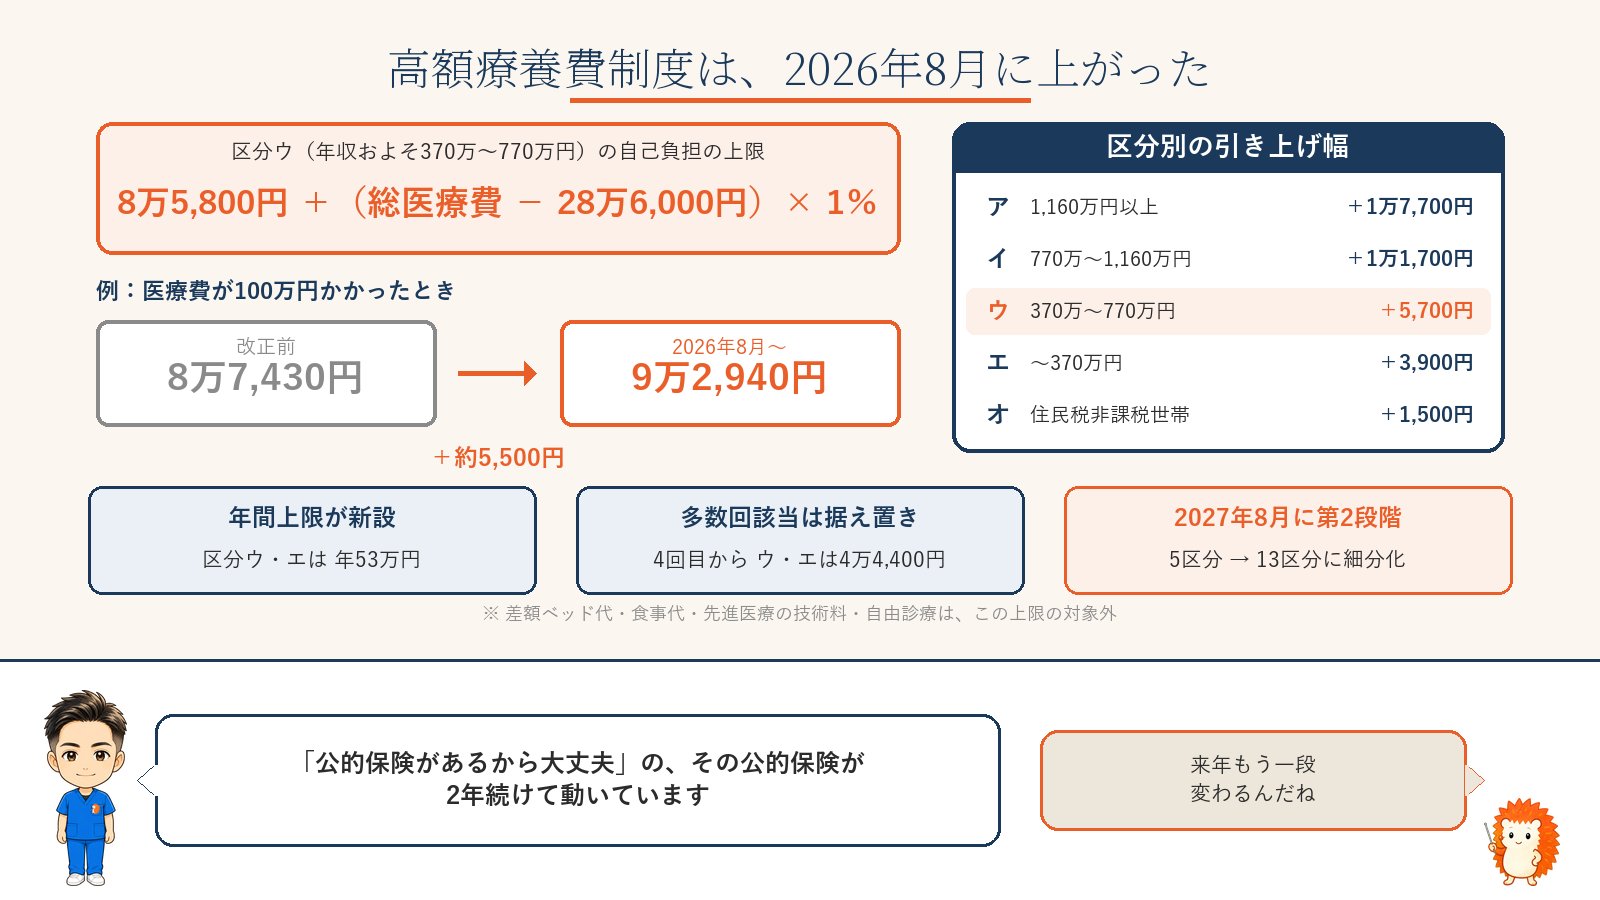
「医療保険は公的保険があるから不要」という議論があります。その土台になっている高額療養費制度が、今まさに変わっている最中です。
高額療養費制度は、1か月あたりの医療費の自己負担に上限を設ける仕組みです。この上限額が、2026年8月の診療分から引き上げられました。
区分ウ(年収およそ370万〜770万円)の場合
計算式はこうなります。
8万5,800円 +(総医療費 − 28万6,000円)× 1%
たとえば医療費が100万円かかった場合、自己負担は9万2,940円です。改正前は8万7,430円だったので、およそ5,500円の増加になります。
区分別の引き上げ幅
| 区分 | 年収の目安 | 引き上げ幅 |
|---|---|---|
| ア | 1,160万円以上 | +1万7,700円 |
| イ | 770万〜1,160万円 | +1万1,700円 |
| ウ | 370万〜770万円 | +5,700円 |
| エ | 〜370万円 | +3,900円 |
| オ | 住民税非課税世帯 | +1,500円 |
一方で、負担を軽くする変更も同時に入っています
- 年間上限の新設:区分ウ・エでは年53万円。長く治療が続く方は、年間で見ると負担が減る場合があります
- 多数回該当の据え置き:直近12か月に3回以上上限に達すると、4回目からは区分ウ・エで4万4,400円に下がります。この仕組みは維持されました
そして2027年8月に、もう一段あります
第2段階として、所得区分が現在の5区分から13区分に細分化され、上限額がさらに引き上げられる予定です。今もまさに中身が決まっている最中です。
高額療養費の対象にならない費用
差額ベッド代、入院中の食事代、先進医療の技術料、自由診療、美容目的の治療。ここは上限の外側です。
差額ベッド代は、正式には「特別療養環境室料」といいます。厚生労働省の集計では、全国平均で1日6,862円、1人部屋なら8,625円です。
ここで確認しておきたいのは、公的保険の条件そのものが、2年連続で変わっているという事実です。「公的保険があるから大丈夫」の「公的保険」が、動いているということですね。
6. 病気は、どこまで防げるのか
私たちは、はり師・きゅう師・あん摩マッサージ指圧師という施術者です。健康については専門領域ですよね。では、生活習慣で病気のリスクはどこまで下げられるのか。データが出ています。
5つの健康習慣で、男性43%・女性37%
国立がん研究センターの追跡調査では、「禁煙」「節酒」「食生活」「身体活動」「適正体重の維持」、この5つの健康習慣を実践している人は、0個または1個しか実践していない人に比べて、がんになるリスクが男性で43%、女性で37%低くなるという推計が示されています。
予防できる要因は、全体の35.9%
日本人のがんのうち、予防できる・避けられる要因によって起きているものは、全体で35.9%。男性で43.4%、女性で25.3%とされています。
内訳は、男女合計で感染が16.6%、喫煙が15.2%。この2つが2大要因です。以下、飲酒が6.2%、高塩分食品の摂取が2.4%と続きます。
この数字は、裏返して読むこともできます。男性のがんの約57%、女性の約75%は、現時点で分かっている予防可能な要因では説明がつかない、ということです。
予防可能な要因の最大は「感染」
ここも押さえておく必要があります。ピロリ菌、B型・C型肝炎ウイルス、そしてHPV(ヒト乳頭腫ウイルス)。これらは運動や食事ではなく、検査・除菌・ワクチンで対応する領域です。
入院の実態
厚生労働省の令和5年患者調査によると、入院受療率は人口10万人あたり945人。傷病別では「統合失調症等」が102人で最も多く、次が「脳血管疾患」で88人です。
整理すると、生活習慣の改善で下がる幅は、おおむね4割前後。ゼロにはならない。これが現在のデータの水準です。健康産業にいる僕らだからこそ、ここは正確に持っておきたいところだと思っています。
7. 事故への備え ― 2022年に、あはき師が対象になりました
病気とは別に、事故があります。もらい事故は、自分では防ぎきれません。
ここで、あはき師の先生方に関わる制度の変更をお伝えします。
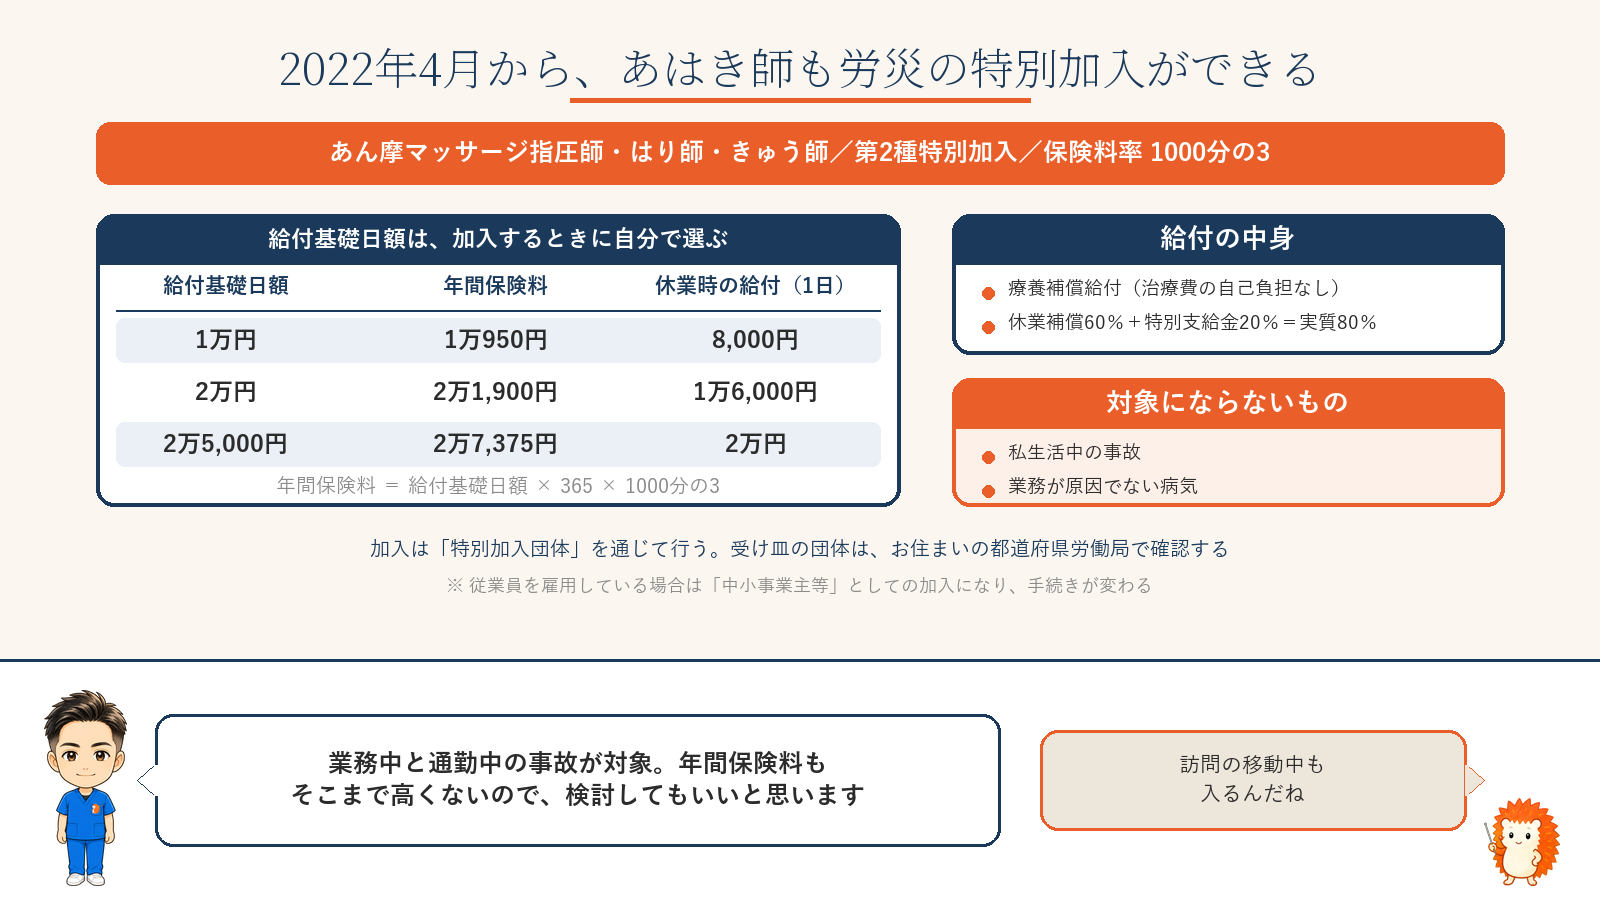
令和4年(2022年)4月1日から、あん摩マッサージ指圧師、はり師、きゅう師が、労災保険の「特別加入」の対象になりました。
第2種特別加入という区分で、保険料率は1000分の3です。対象になるのは、業務中と通勤中の災害。訪問先へ向かう途中に自転車やバイクで転倒して骨折した、というようなケースも、仕事のための移動中の事故として対象になる可能性があります。
給付の内容
- 療養補償給付:治療費の自己負担はありません
- 休業補償給付:給付基礎日額の60%。これに休業特別支給金20%が加わって、実質80%
- そのほか、障害補償給付、遺族補償給付
保険料は、給付基礎日額 × 365 × 1000分の3
給付基礎日額は、加入するときに自分で選びます。3,500円から2万5,000円の範囲です。
| 給付基礎日額 | 年間保険料 | 休業時の給付(1日) |
|---|---|---|
| 1万円 | 1万950円 | 8,000円 |
| 2万円 | 2万1,900円 | 1万6,000円 |
| 2万5,000円 | 2万7,375円 | 2万円 |
注意点が2つ
- 業務中・通勤中に限定されること。私生活中の事故や、業務が原因でない病気は対象外です
- 従業員を雇用している場合は「中小事業主等」としての加入になり、手続きが変わります
加入は特別加入団体を通じて行います。お住まいの都道府県労働局に、受け皿になっている団体を確認してみてください。
これは、入ってみてもいいかもしれないですね。年間保険料もそこまで高くないので。
8. 残ったリスクを、どう持つか
ここまでを整理すると、リスクへの対応は4つに分けられます。これは保険の教科書に載っている分類です。
- 回避:リスクのある行為自体をやめる
- 低減:起きる頻度や損害の大きさを小さくする
- 移転:保険や共済で、他者に引き受けてもらう
- 保有:自分の資金で受け止める
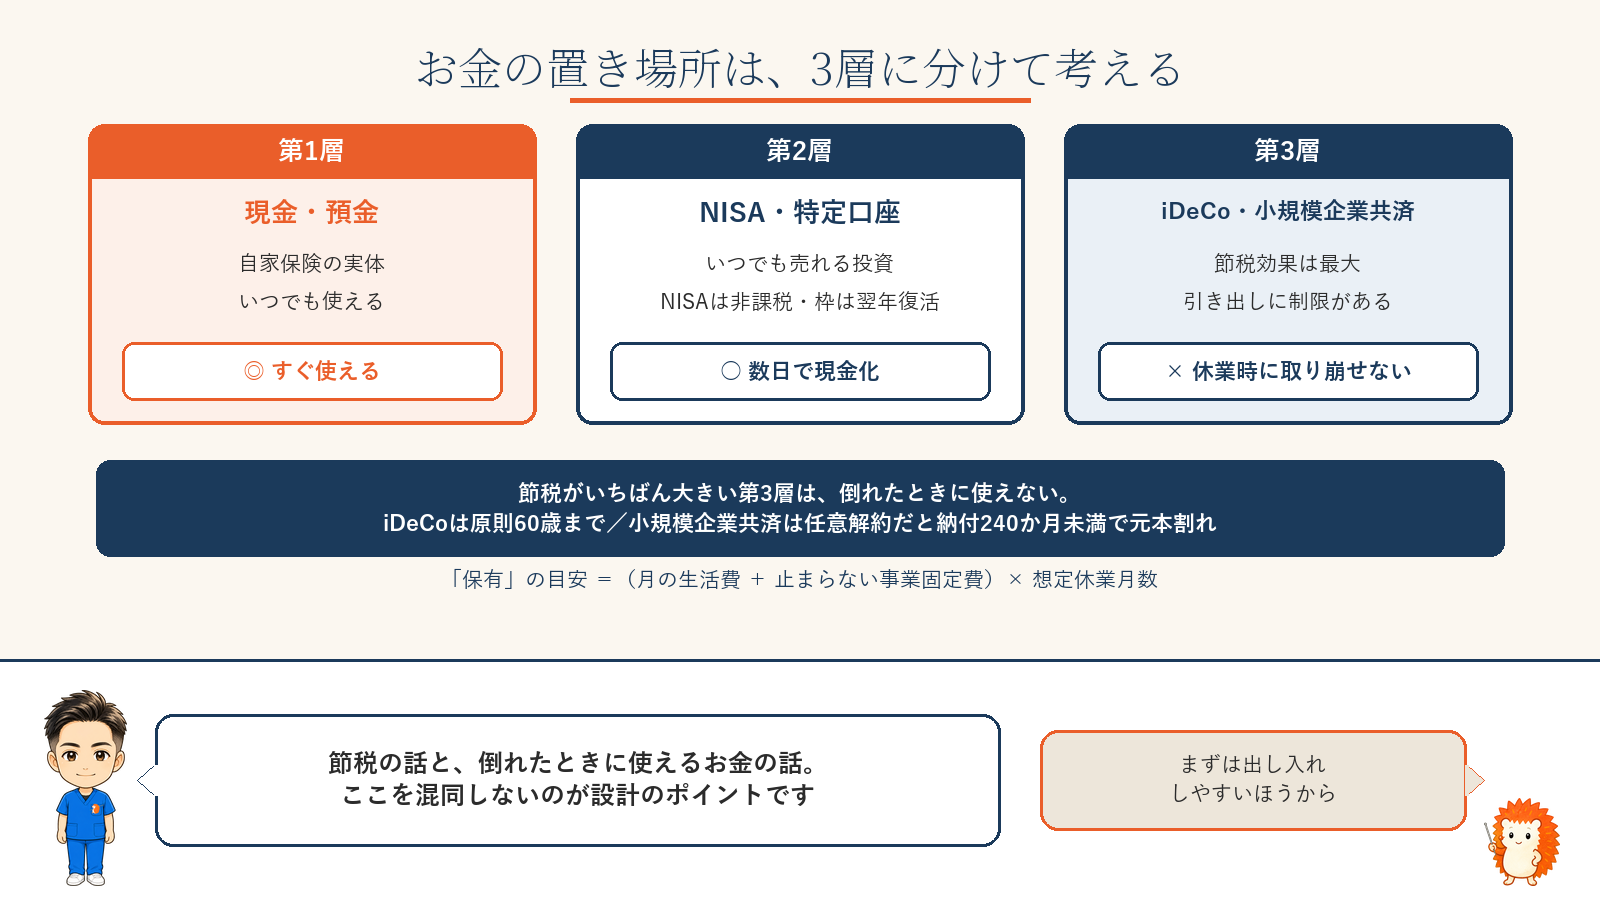
「保有」の実体は、手元の現金
目安の計算式はこうなります。
(月の生活費 + 止まらない事業固定費)× 想定休業月数
月100万円が出ていく体制なら、6か月分で600万円、12か月分で1,200万円。ここまで積み上がった時点で、保険で移していた部分を、自分で受け止められるようになります。
お金の置き場所は、3層に分ける
- 第1層:現金・預金 ― これが自家保険の実体
- 第2層:いつでも売れる投資 ― NISAや特定口座
- 第3層:引き出しに制限のあるもの ― iDeCoと小規模企業共済
ここで確認が必要なのが、第3層です。
小規模企業共済
掛金は月1,000円から7万円、年84万円まで全額が所得控除になります。ただし受け取りには廃業や退任といった事由が必要で、任意解約の場合、掛金の納付月数が240か月未満だと元本割れします。20年ですね。契約者貸付制度はあります。
iDeCo
個人事業主である第1号被保険者の場合、現在は月6万8,000円が上限です。これが2026年12月の拠出分、2027年1月の引き落とし分から、月7万5,000円・年90万円に引き上げられます。同時に、加入できる年齢が70歳未満まで延びます。ただし、原則60歳まで引き出せません。
NISA
つみたて投資枠が年120万円、成長投資枠が年240万円で、合わせて年360万円。生涯の投資枠は1,800万円です。非課税期間は無期限で、売却した翌年に枠が復活します。2027年1月からは「こどもNISA」も始まり、0歳から17歳もつみたて投資枠が使えるようになります。年間60万円、上限600万円です。
ここを混同しないのが、設計のポイント
節税効果が最も大きい第3層は、休業時に取り崩せません。ここが最大のポイントです。
なので僕は、まずは出し入れしやすい第1層と第2層から考えていくほうがいいんじゃないかな、と思っています。
9. 保険を減らせる条件
最後に、1つ付け加えておきます。
「保険を減らして、その分を資産形成に回す」という設計には、1つだけ構造的な前提があります。
保険は、契約した初日から満額の保障が立ちます。一方、投資は積み上がるまで時間がかかります。
たとえば月3万円を年5%で積み立てた場合、5年で約204万円、10年で約466万円、20年で約1,233万円。
この、保障が必要な規模に届くまでの期間を、英語ではカバレッジギャップといいます。保障の範囲の隙間、ということですね。この隙間をどう扱うかが、判断の分かれ目になります。
隙間を短くする、もう1つの方法
最初にお話しした人的資本の話に戻ります。
一人治療院の資産は1銘柄に集中していて、自分の身体と100%連動している。だとすれば、リスクを小さくする方法は2つです。
- 健康を守ること
- 収入源を分散させること
僕が「収入源を複数にする」ということをよく言っていますが、まさにここにも理由があります。
施術以外に、自分が現場に立たなくても動く収入があれば、休業したときに失う額そのものが小さくなります。同時に、現金を積み上げる速度も上がります。
つまり、収入構造を変えることが、保険を減らせる条件そのものになる。
もちろん、すごく難しいです。僕も13年やっていますけれど、治療院収入以外の収入がなかなか育たないというのも事実ではあります。それでも、チャレンジはずっとしていったほうがいいかなと思っています。
まとめ|今日の7つ
- 保険料は純保険料と付加保険料でできていて、会社の差がつくのは付加保険料
- 一人治療院の資産の9割は、自分の身体
- 国民健康保険には傷病手当金がなく、休業中も前年所得ベースの負担が続く
- 高額療養費制度は2026年8月に改正され、2027年8月にもう一段変わる
- 生活習慣で下げられるリスクは4割前後。ゼロにはならない
- 業務中・通勤中の事故には、2022年から労災の特別加入が使える
- 残りは現金で持つか、保険で移すか。その判断は、収入構造を変えることで動かせる
保険は、やっぱり答えがないと思いますし、状況によって全然変わってくると思います。ゼロリスクはありえないのも事実です。
それでも、一人でずっと幸せに働いていきたい、幸せな人生を過ごしたいということで考えると、やはり考えていかなきゃいけない部分かなと思います。僕自身、改めて調べてみて、もう少し考えなきゃいけない部分があるなと思いました。
この勉強は、避けては通れないところになります。引き続き、固定費最適化、勉強を続けて、行動に移していきましょう。
ちなみに僕は、昨日、新電力を変えました。無事、市場連動型から変えております。この結果がまたどうなるか、後日ご報告したいと思っています。
用語
- 営業保険料:私たちが実際に払う保険料。純保険料+付加保険料
- 純保険料:将来の保険金の支払いに充てられる部分=原価
- 付加保険料:保険事業の運営に必要な費用に充てられる部分。予定新契約費・予定集金費・予定維持費
- 標準生命表:日本アクチュアリー会が作成する、保険料計算の基礎となる死亡率の表
- アクチュアリー:保険や年金の数理計算を専門にする職業。日本語では保険数理士
- 人的資本(ヒューマンキャピタル):将来の労働から得られる収入を、現在の価値に置き直したもの
- 逸失収入:入院などによって失われた収入
- 傷病手当金:健康保険から支給される休業補償。標準報酬日額のおよそ2/3、最長1年6か月。国民健康保険には原則としてない
- 高額療養費制度:1か月あたりの医療費の自己負担に上限を設ける仕組み
- 多数回該当:直近12か月に3回以上上限に達した場合、4回目から上限が下がる仕組み
- 特別療養環境室料:差額ベッド代の正式名称。高額療養費の対象外
- 第2種特別加入:労災保険の特別加入のうち、一人親方等が対象の区分。2022年4月からあはき師も対象
- 給付基礎日額:労災の給付額の基準になる日額。特別加入では加入時に自分で選ぶ
- カバレッジギャップ:必要な保障の規模に、資産が届くまでの隙間の期間
出典・参考にした数字の出どころ
- 厚生労働省 高額療養費制度を利用される皆さまへ/全国健康保険協会(協会けんぽ)令和8年8月から高額療養費制度が見直されます
- 厚生労働省 令和5年(2023)患者調査(入院受療率)
- 厚生労働省 主な選定療養に係る報告状況(差額ベッド代=特別療養環境室料)
- 生命保険文化センター 2025年度「生活保障に関する調査」(入院日数・自己負担費用・逸失収入)
- 生命保険文化センター 2024年度「生命保険に関する全国実態調査」(年間払込保険料)
- 国立がん研究センター 日本人のためのがん予防法/同 日本におけるがんの要因
- 厚生労働省 労災保険への特別加入(令和4年4月1日からあん摩マッサージ指圧師・はり師・きゅう師が対象)
- 中小機構 小規模企業共済/iDeCo公式サイト/金融庁 NISA特設ウェブサイト
※ 2026年9月18日時点の情報です。制度・上限額・料率・掛金の条件は改正されます。加入や契約の前に、必ず公式ページで最新の内容を確認してください。この記事は特定の保険商品・金融商品の推奨や勧誘を目的とするものではありません。
【無料】一人治療家のAI自立化メルマガ
保険を減らせる条件は、収入構造のほうにある。
僕が実際にやってきた順番のまま、先に置いておきます。
- ✅ 12年で年170万円を削った固定費の見直し方
- ✅ コンサルに頼らず経営を回す実務
- ✅ AIを実務に落とし込む具体的なやり方
登録無料・いつでも解除できます
関連コンテンツ
- 「新電力に切り替えましょう」と言ってきた僕が、自分の電気代を調べ直したら一番高かった【固定費最適化・2026年9月版】
- 電気代は「5つの足し算」|新電力が安い理由と、切り替える前に見る3つの条件【固定費最適化・2026年9月版】
- スマホ代は「本体」と「月額」に分けて考える|1円iPhoneの正体と、僕が本体込みで月2,700円に収めている組み合わせ【固定費最適化・2026年9月版】
- 税金は、時間差でやって来る|開業3年目に口座が残り数万円になった鍼灸師が、個人事業主の税金を年ごとに整理しました
- 不測の事態で、売上は簡単に吹き飛ぶ|一人治療院が「まず死なない」ための守りの経営
矢上真吾について
鍼灸師歴24年/合同会社e-life代表/和からだみなおし処 院長/著書5冊。
Jリーグ・ヴァンフォーレ甲府のトレーナーを10年務め、千葉県館山市で開業13年目。一人治療家のAI自立化サポートを本気でやっています。