はじめに|稼いだお金を、どこに置いておくか
こんにちは、矢上真吾です。
合同会社e-lifeの代表をしております。ひとり治療院AI自立化サポートをやっている鍼灸師です。
今回はお金の話です。といっても、売上を上げる話ではありません。稼いだお金を、どこに置いておくか、という話です。
ひとり治療院は、院長が個人事業主で、施術者も院長ひとり、というところが多いと思います。そうすると、治療院の口座と自分の生活の口座が、実質つながっている。事業のお金と生活のお金の境目がはっきりしない、という状態になりやすいです。
一方で、国の制度を見ると、NISA、iDeCo、小規模企業共済、経営セーフティ共済と、名前はよく聞くものがいくつもあります。どれも「入ったほうがいい」と言われることが多い制度です。ただ、全部を一度に始められる人は多くありません。
では、どれから、どういう順番で手をつけるのか。今回はそこを、調べた事実をもとに整理していきます。
はじめにお断りしておきます。
僕は鍼灸師で、一治療院の院長です。税理士でもファイナンシャルプランナーでもありません。この記事は特定の金融商品や金融機関をすすめるものではなく、公的な制度の仕組みを、一人治療院という立場から並べ直したものです。数字は2026年9月21日時点のもので、制度は改正で変わります。加入や解約の前に、必ず公式の情報と、必要なら税理士・FPに確認してください。
1. 財布は2つある
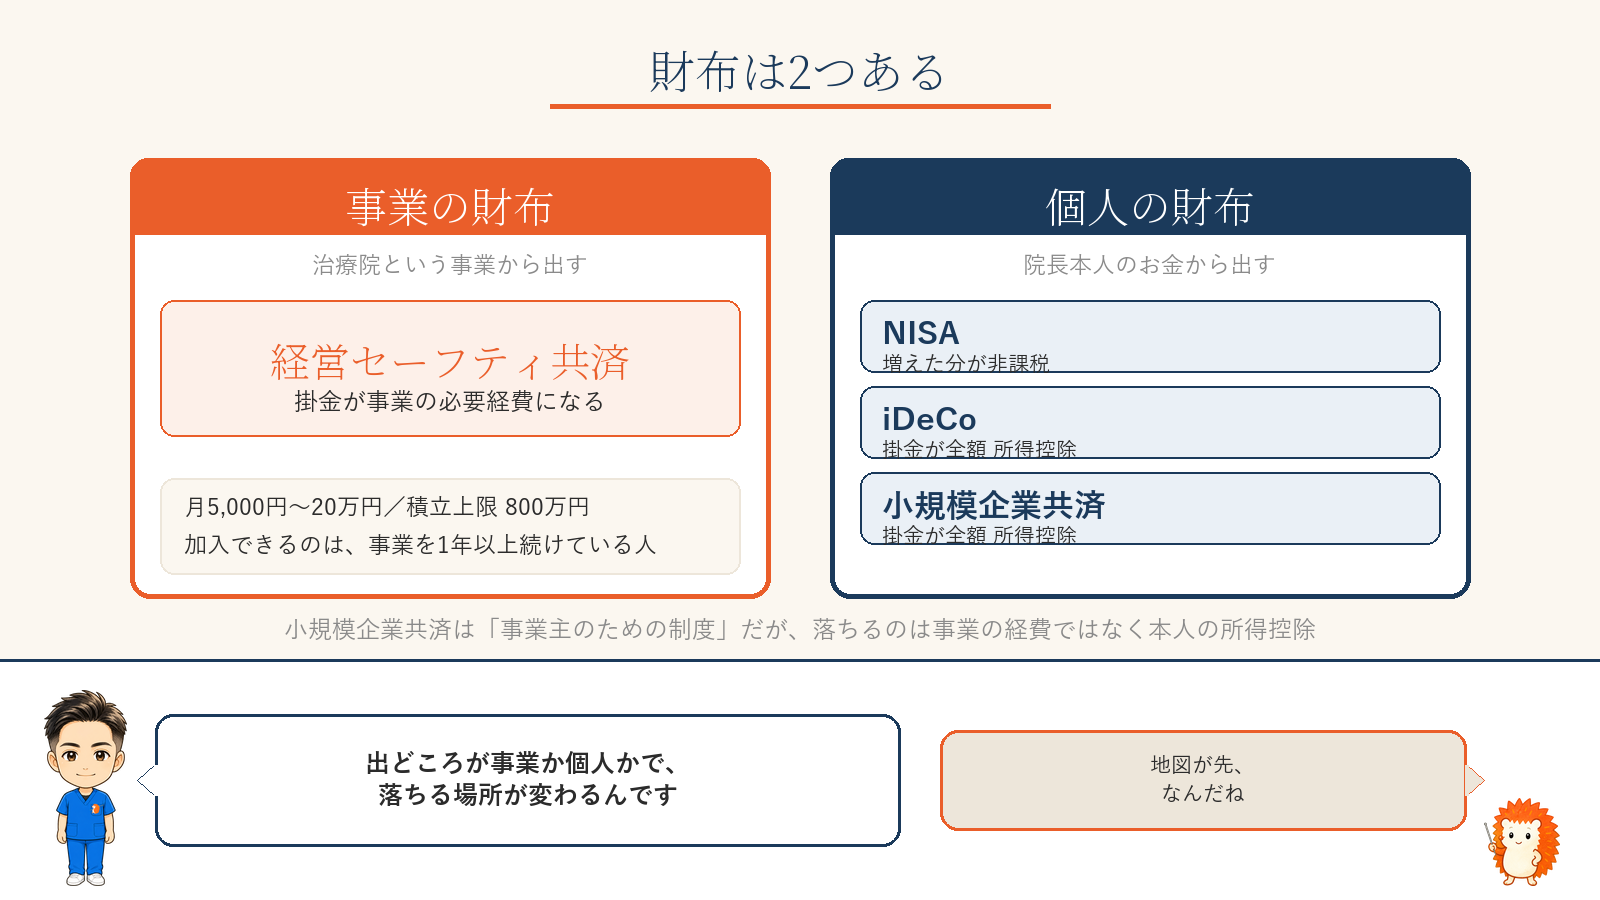
最初に、お金の財布を2つに分けて考えます。
1つ目は、治療院という「事業」の財布。2つ目は、院長本人という「個人」の財布です。
制度は、どちらの財布から出すお金かで分かれます。
事業の財布から出すのが、経営セーフティ共済です。掛金が、事業の必要経費になります。
個人の財布から出すのが、NISA、iDeCo、小規模企業共済の3つです。
ここで一つ引っかかるのが小規模企業共済です。この制度は個人事業主や小さな会社の役員しか入れない、事業主のための制度です。ただ、掛金が落ちるのは事業の経費ではなく、本人の所得から差し引かれる「所得控除」です。なので、財布としては個人の側に入ります。
まとめると、事業の財布に経営セーフティ共済が1つ、個人の財布にNISA、iDeCo、小規模企業共済の3つ。まずこの地図を頭に置いてください。
2. 4つの制度を、2つの軸で並べる
次に、この4つを2つの軸で並べます。1つ目の軸は「いつ引き出せるか」。2つ目の軸は「税金のどこに効くか」です。
NISA
NISAは、Nippon Individual Savings Accountの頭文字です。Nipponは日本、Individualは個人、Savingsは貯蓄、Accountは口座。日本版の個人貯蓄口座という意味です。
投資で出た利益に、通常は約20パーセントかかる税金がかかりません。年間の投資枠は360万円、生涯の上限は1,800万円です。
いつ引き出せるか。いつでも売って引き出せます。
税金のどこに効くか。運用で増えた分が非課税になります。ただし、入れたお金が所得から差し引かれることはありません。
もう一つ、NISAは預金ではなく投資なので、値下がりして元本より減ることがあります。
経営セーフティ共済
正式名は中小企業倒産防止共済です。本来の目的は、取引先が倒産したときに、自分の事業が連鎖して倒れないようにお金を借りられることです。
掛金は月5,000円から20万円、積み立ての上限は800万円です。加入できるのは、事業を1年以上続けている事業者です。
いつ引き出せるか。3つの道があります。
- 取引先が倒産したときの貸付。
- 倒産がなくても、解約したときに戻る額の95パーセントまで借りられる一時貸付金。返済は1年以内の一括です。
- 解約して解約手当金を受け取る方法。12か月未満で解約すると戻りません。12か月以上で掛金の8割、40か月以上で全額が戻ります。
税金のどこに効くか。掛金が事業の必要経費になります。一方で、解約して受け取ったお金は、その年の事業の収入として税金がかかります。つまり、税金をなくす制度ではなく、先送りする制度です。
また、2024年10月から、解約してから2年間は、再加入しても掛金を経費にできないルールになりました。
小規模企業共済
個人事業主のための退職金の制度です。
掛金は月1,000円から7万円。全額が所得控除になります。廃業や引退のときに一括で受け取ると、退職金と同じ扱いで税金が計算されます。
いつ引き出せるか。前提は廃業や引退のときです。12か月未満で解約すると掛け捨て、20年未満で自分から解約すると元本割れします。積み立てた額の範囲で事業資金を借りられる貸付制度はあります。
iDeCo
iDeCoは、individual-type Defined Contribution pension planの略です。individualは個人、Definedは決められた、Contributionは掛金を出すこと、pension planは年金制度。個人型確定拠出年金という意味で、掛金は決まっていて、受け取る額は運用次第で変わる年金です。
掛金は全額が所得控除になり、運用で増えた分も非課税、受け取るときにも控除が使えます。自営業者の掛金の上限は、2027年1月の引き落とし分から、月6万8,000円から7万5,000円に引き上げられる予定です。この上限は、国民年金基金や付加年金と合わせた金額です。
いつ引き出せるか。原則60歳まで引き出せません。4つの中で、いちばん固定される制度です。
並べてみると
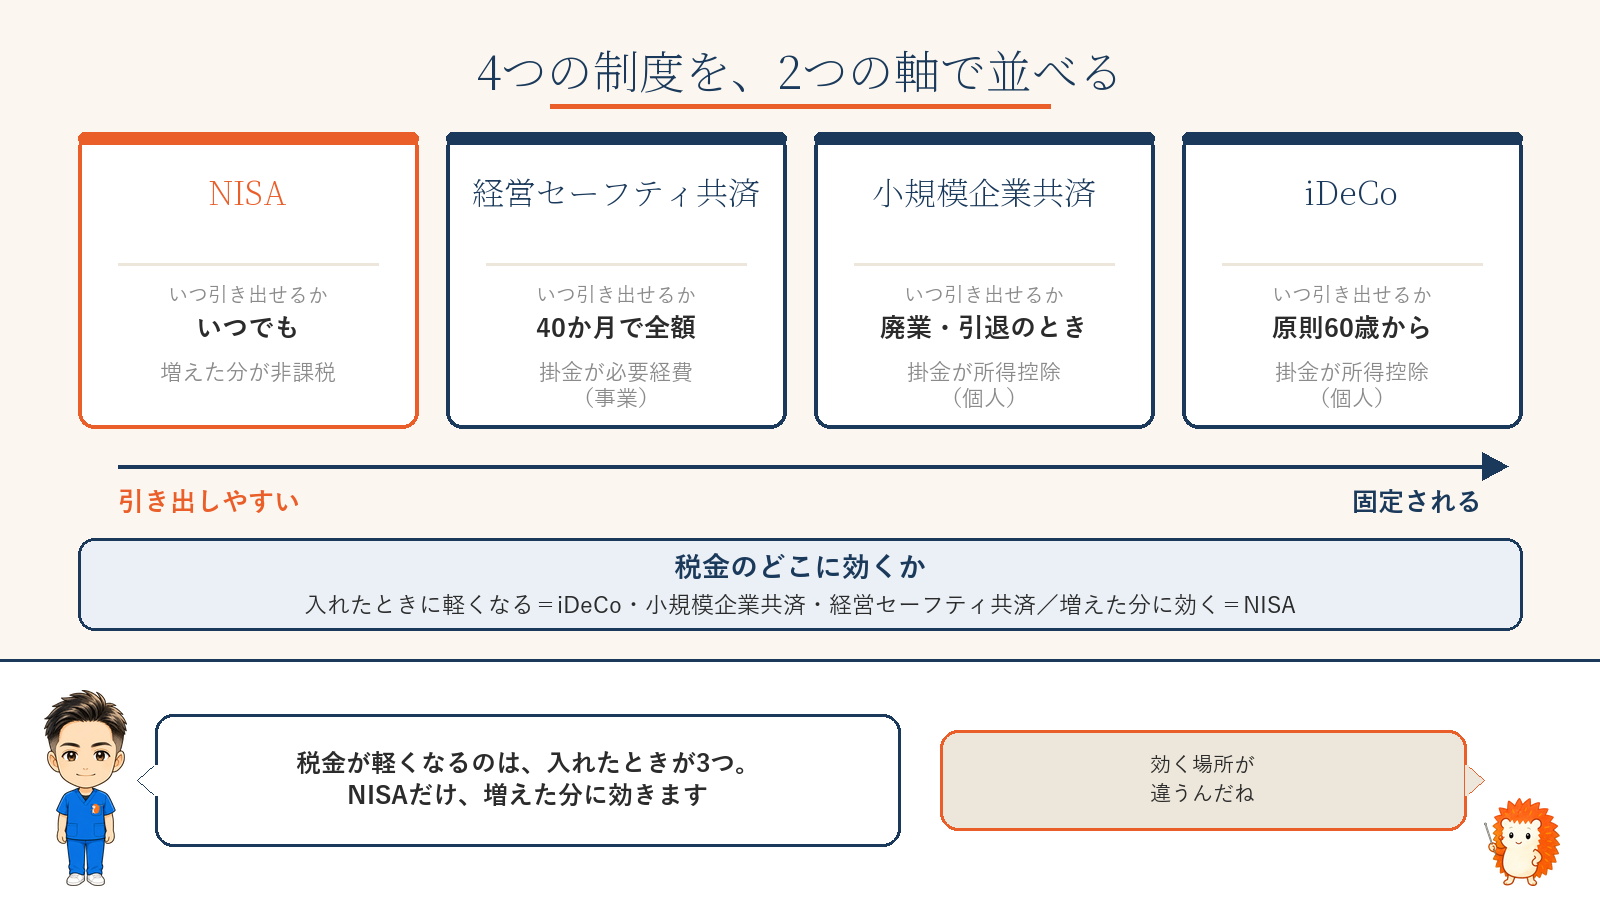
引き出しやすい順に並べると、NISA、経営セーフティ共済、小規模企業共済、iDeCoの順になります。
税金への効き方で分けると、入れたときに税金が軽くなるのが、iDeCoと小規模企業共済と経営セーフティ共済。NISAは、入れたときではなく、増えた分に効きます。
3. 順番型と分散型
では、どう始めるか。大きく分けると2つの形があります。
1つ目は順番型です。まず生活費の半年分を現金で持つ。それができたら、NISA、経営セーフティ共済、小規模企業共済、iDeCoと、引き出しやすい順に一つずつ積み上げていく形です。
順番型の特徴は、今どこまで来ているかが分かりやすいこと。そして、引き出しやすいお金から先に貯まるので、急な出費に対応しやすいことです。一方で、後ろの制度ほど、始めるのが遅くなります。
2つ目は分散型です。最初から全部の制度に少しずつ入れる形です。
分散型の特徴は、税金が軽くなる効果を早い時期から受けられることです。一方で、一つひとつの金額が小さくなるので、すぐに使える手元のお金が貯まるスピードは遅くなります。
どちらが合うかは、院長の条件によって変わります。次の章で、その条件を見ていきます。
4. 判断に関わる3つの事実
① 制度には「時計」がある
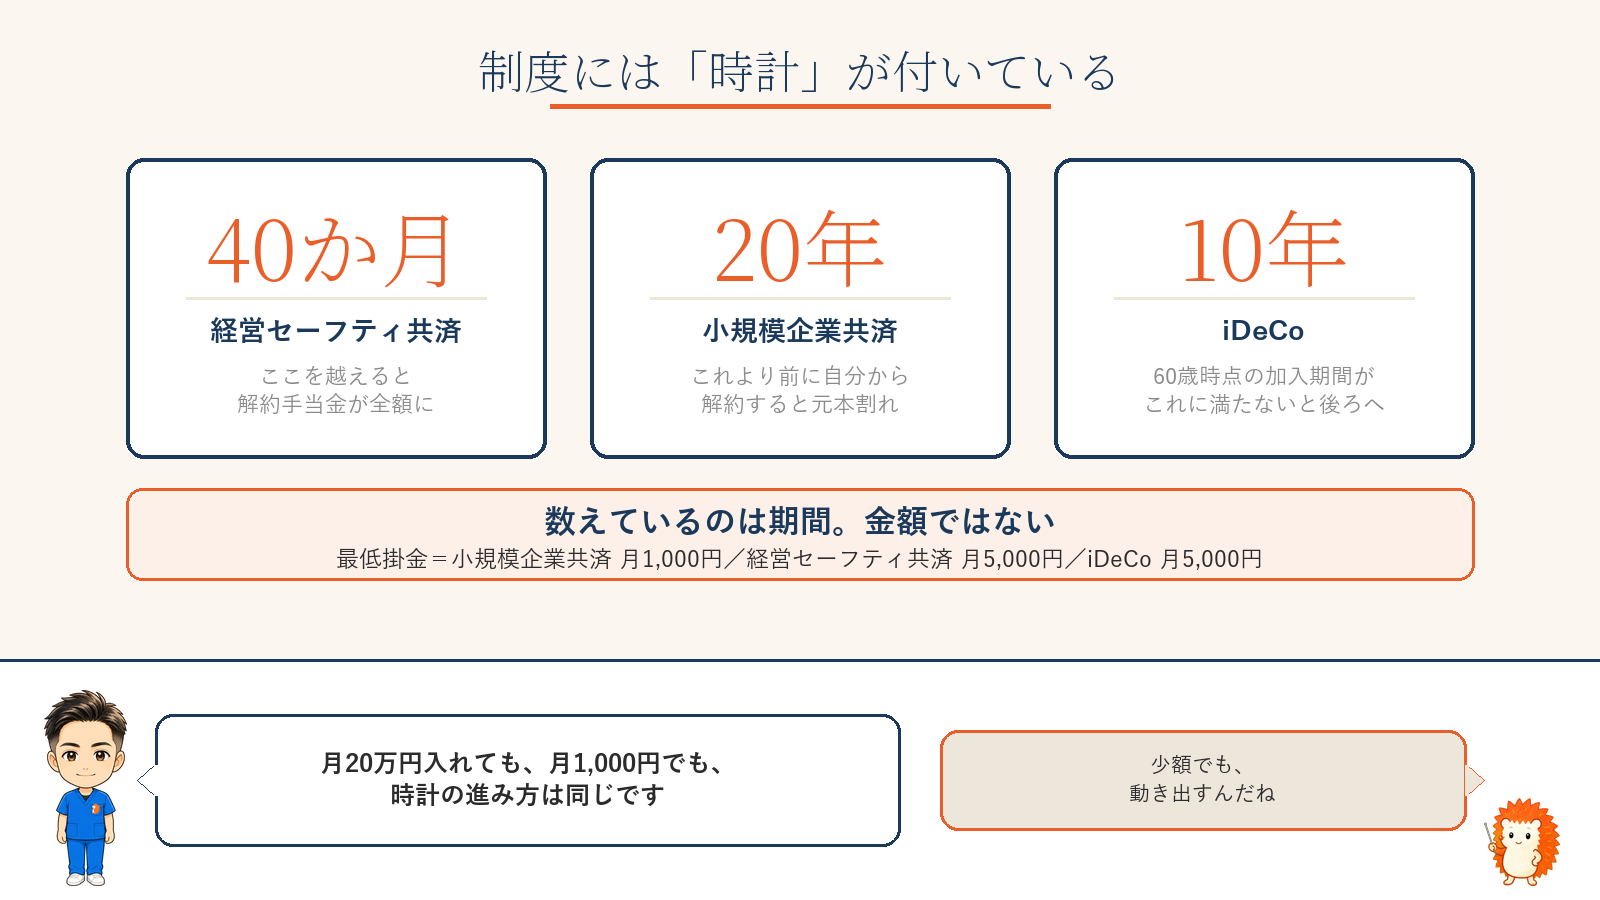
いくつかの制度は、加入してからの期間で、お金の戻り方が変わります。
- 経営セーフティ共済は、40か月以上で解約手当金が全額になります。
- 小規模企業共済は、20年未満で自分から解約すると元本割れします。
- iDeCoは、60歳まで引き出せません。さらに、60歳の時点で加入していた期間が10年に満たないと、受け取りを始められる年齢が60歳より後ろにずれます。
この時計は、掛金が少額でも、加入した時点から進みます。最低の掛金は、小規模企業共済が月1,000円、経営セーフティ共済が月5,000円、iDeCoが月5,000円です。
② 税金が軽くなる効果は、所得で大きさが違う
所得控除や経費で税金が軽くなる効果は、所得にかかる税率が高い人ほど大きくなります。開業したばかりで所得が少ない時期は、税率が所得税5パーセントと住民税10パーセント程度にとどまるので、同じ掛金でも、軽くなる税金は小さくなります。
③ 年齢で、固定される年数が変わる
iDeCoは60歳まで引き出せないので、40歳で始める人と55歳で始める人では、お金が固定される年数が大きく違います。小規模企業共済の20年という区切りも、年齢によって重さが変わります。
まとめると、確認する条件は3つです。所得の水準。売上の安定度。そして年齢。
所得が少なく、売上が安定しない時期は、引き出しやすさを重視する順番型の条件に近くなります。所得が安定して税率が高い時期は、節税効果を早く受けられる分散型の条件に近くなります。
5. 中間型という形
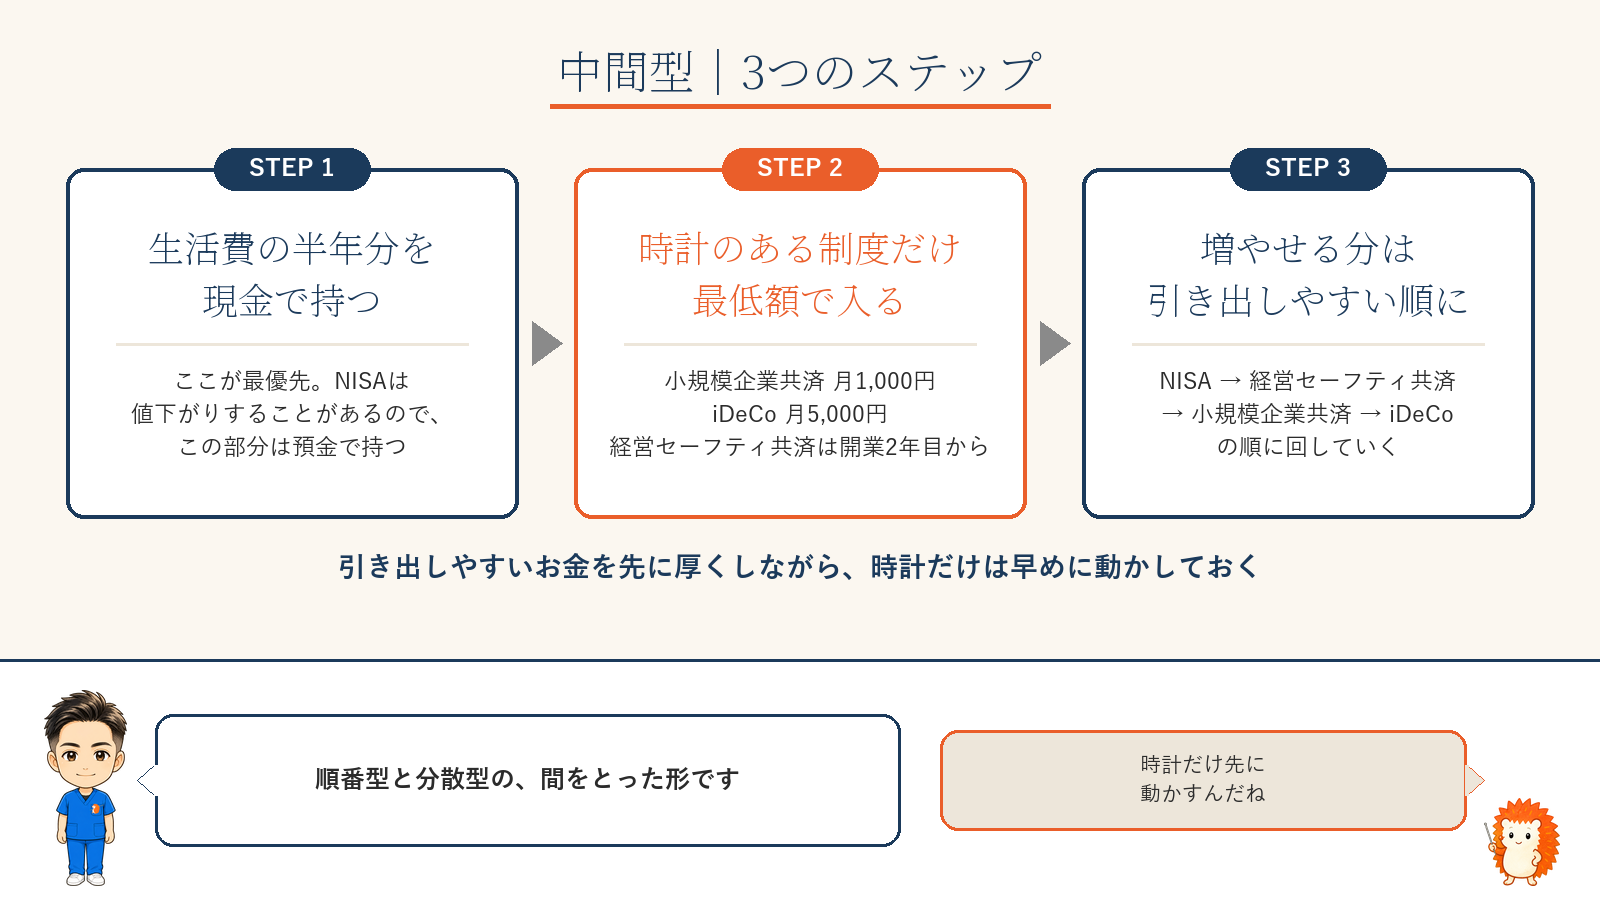
ここで、順番型と分散型の間をとる形を紹介します。中間型です。ステップは3つです。
ステップ1。生活費の半年分を、現金で持ちます。ここは順番型と同じで、最優先です。NISAは値下がりすることがあるので、この部分は預金で持ちます。
ステップ2。それができたら、時計がある制度だけ、最低額で加入して期間を進めておきます。小規模企業共済は月1,000円から、iDeCoは月5,000円から入れます。経営セーフティ共済は、事業を1年以上続けていることが加入の条件なので、開業2年目以降が対象になります。
ステップ3。そのうえで、増やせるお金は、NISA、経営セーフティ共済、小規模企業共済、iDeCoの順に優先して回していきます。
この形だと、引き出しやすいお金を先に厚くしながら、時計だけは早めに動かしておくことができます。
まとめ|金額はあとから増やせる。期間はあとから買えない
今回は、稼いだお金の置き場として、4つの制度を2つの財布と2つの軸で整理し、順番型、分散型、そして中間型を紹介しました。
調べていて整理がついたのは、40か月も、20年も、10年も、数えているのは期間であって金額ではない、ということでした。月20万円入れても、月1,000円入れても、時計の進み方は同じです。
金額はあとから増やせますが、期間はあとから買えません。だからこそ、時計のある制度だけは、少額でも先に動かしておく。
繰り返しになりますが、実際にいくら入れるかは、院長ごとの所得や家族構成で変わります。制度の細かい条件も、改正で変わっていきます。最新の内容は公式の情報で、具体的な金額は税理士やFPに確認してください。
この記事の数字は2026年9月21日時点で公式情報を確認したものです。NISA・iDeCo・小規模企業共済・経営セーフティ共済は、いずれも制度改正があります。実際の加入・解約の判断は、公式サイトと税理士・FPへの確認のうえで行ってください。特定の金融機関・金融商品をすすめるものではありません。
今回は「積み立てる」側の話でした。次回は、売上が落ちたときに「借りる」制度、そして販路開拓などに使える「もらう」制度、つまり守りの側を整理する予定です。
用語一覧
- NISA(ニーサ)…Nippon Individual Savings Account。日本版の個人貯蓄口座
- iDeCo(イデコ)…individual-type Defined Contribution pension plan。個人型確定拠出年金
- FP…Financial Planner。お金の計画を立てる人
- 経営セーフティ共済…正式名 中小企業倒産防止共済。取引先の倒産に備える共済
- 小規模企業共済…個人事業主や小さな会社の役員のための退職金の制度
- 所得控除…所得から差し引かれ、所得税・住民税の計算のもとを小さくするもの
- 必要経費…事業の売上から差し引ける費用
- 解約手当金…経営セーフティ共済・小規模企業共済を解約したときに戻るお金
- 一時貸付金…経営セーフティ共済で、取引先の倒産がなくても借りられるお金
- 国民年金基金…自営業者など向けの上乗せ年金。iDeCoと掛金の上限を合算で共有
- 付加年金…国民年金保険料に月400円を上乗せして、将来の年金を増やす制度
【無料】一人治療家のAI自立化メルマガ
ひとり治療院の「攻め」と「守り」を、現役の鍼灸師が実務の言葉で配信しています。
売上を上げる話と、稼いだお金を守る話。その両方を。
- ✅ 固定費・税金・制度の話を、治療院の言葉で
- ✅ AIを使って、コンサルに頼らず自分で回す方法
- ✅ 現役でひとり治療院を回しながら書いています
登録無料・いつでも解除できます
関連コンテンツ
- 税金は、時間差でやって来る|開業3年目に口座が残り数万円になった鍼灸師が、個人事業主の税金を年ごとに整理しました
- 一人治療院の資産の9割は、自分の身体です|倒れたときに何が起きるのかを制度と統計で並べ直しました
- 「新電力に切り替えましょう」と言ってきた僕が、自分の電気代を調べ直したら一番高かった
- スマホ代は「本体」と「月額」に分けて考える
矢上真吾について
鍼灸師歴24年。合同会社e-life代表。和からだみなおし処 院長。著書5冊。
ひとり治療院のAI自立化サポートをやっています。コンサルに頼らず、院長自身がAIを使って集客・仕組み・経営を回せるようになることを目指しています。
この回は音声でも配信しています。ポッドキャストで聴く